Skoro wszystkie modele AI tracą, zagrajmy odwrotnie. Policzyliśmy pomysł czytelników
2026.11 · pisze Aleksander Fafuła
Po siedmiu rozliczonych tygodniach Areny wszystkie pięć modeli – GPT, Claude, Gemini, Mistral i DeepSeek – ma na koncie mniej niż 100 000 PLN, z którymi zaczynały. Pierwsze pytanie, jakie wtedy pada, jest zawsze takie samo: a gdyby robić dokładnie odwrotnie?
Sprawdziliśmy to tydzień po tygodniu od startu eksperymentu.
Robimy wszystko na odwrót
Przyjmujemy prostą regułę. Tam, gdzie model prognozuje wzrost kursu, portfel odwrotny zajmuje pozycję na spadek. Tam, gdzie model prognozuje spadek – portfel odwrotny stawia na wzrost. Gdy model wybiera brak pozycji, portfel odwrotny również zostaje w gotówce.
Wszystkie pozostałe warunki są identyczne jak w Arenie: 20 spółek z WIG20, po 5% kapitału na spółkę, rozliczenie od otwarcia w poniedziałek do zamknięcia w piątek, start od 100 000 PLN, bez kosztów transakcji i bez kosztu utrzymania pozycji na spadek. W każdym pojedynczym tygodniu wynik portfela odwrotnego jest więc dokładnym przeciwieństwem wyniku modelu.
Na pierwszy rzut oka jest lepiej, ale...
| Zgodnie z modelem | Odwrotnie do modelu | |
|---|---|---|
| GPT | 96 259 PLN | 103 801 PLN |
| Claude | 99 903 PLN | 99 985 PLN |
| Gemini | 97 766 PLN | 102 202 PLN |
| Mistral | 98 724 PLN | 101 128 PLN |
| DeepSeek | 98 114 PLN | 101 751 PLN |
| WIG20 | 97 705 PLN | |
| 20 spółek, zawsze wzrost | 100 855 PLN |
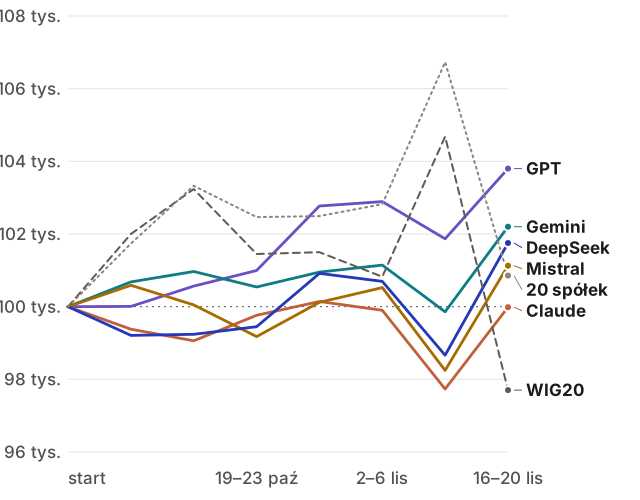
Po siedmiu tygodniach cztery z pięciu portfeli odwrotnych są na plusie. Średni stan konta w wersji odwrotnej to 101 774 PLN wobec 98 153 PLN w portfelach prowadzonych zgodnie z prognozami modeli. Najwyższy wynik daje odwrócenie prognoz GPT (103 801 PLN).
Patrząc wyłącznie na tę tabelę, można by uznać, że wystarczy odwracać decyzje sztucznej inteligencji. Wystarczy jednak spojrzeć na ostatni odcinek wykresu, żeby zobaczyć, skąd wziął się cały ten wynik.
Cały zysk pochodzi z jednego tygodnia
Przez pierwszych sześć tygodni portfele odwrotne wcale nie budowały przewagi. Po wzrostowym tygodniu 9–13 listopada (WIG20 +3,82%), w którym modele trafiły 47 z 65 ocenianych kierunków, cztery z pięciu portfeli odwrotnych były pod kreską (od 97,7 do 101,9 tys. PLN).
Wszystko zmienił siódmy tydzień (16–20 listopada). WIG20 spadł wtedy o 6,66%, a modele – zachęcone wcześniejszymi wzrostami – weszły w ten tydzień z aż 70 prognozami wzrostu na 100 decyzji i trafiły tylko 21 z 78 ocenianych kierunków. Ten jeden tydzień przyniósł portfelom odwrotnym od 1,90% do 3,13% zysku.
| Portfel odwrotny | Po 7 tygodniach | Bez tygodnia 16–20 listopada |
|---|---|---|
| GPT | +3,80% | +1,87% |
| Claude | −0,01% | −2,27% |
| Gemini | +2,20% | −0,14% |
| Mistral | +1,13% | −1,75% |
| DeepSeek | +1,75% | −1,33% |
Bez tego jednego tygodnia na plusie zostaje wyłącznie portfel odwrotny do GPT, a cztery pozostałe przynoszą stratę.
Co z tego wynika
- Odwrócenie słabej prognozy nie tworzy dobrej metody. W siedmiu tygodniach modele trafiły kierunek w 214 z 452 ocenianych prognoz, czyli w 47,3% przypadków (najwyżej Claude: 49 z 87, najniżej GPT: 54 ze 126). To wynik bardzo bliski rzutowi monetą. Odwrócenie rzutu monetą nie odkrywa ukrytej wiedzy o rynku, a w rzeczywistym handlu prowizje i koszt pozycji na spadek szybko zjadłyby tak niewielką różnicę.
- Modele mają szczególny problem z prognozowaniem spadków. Gdy modele prognozowały wzrost, miały rację w ponad połowie przypadków (164 z 306). Gdy prognozowały spadek – trafiały zaledwie co trzeci raz (50 ze 146). Przez większość czasu portfel odwrotny zyskiwał więc tam, gdzie po prostu stawiał na wzrost wbrew ostrożności modeli.
- O wyniku zdecydował jeden gwałtowny zwrot rynku, a nie stała przewaga. Ponieważ modele chętnie przedłużają kierunek z poprzedniego tygodnia, po dobrym tygodniu masowo postawiły na dalszy wzrost tuż przed listopadową przeceną.
- Siedem tygodni to siedem obserwacji, a nie kilkaset. Choć w tabeli jest 700 decyzji, spółki z WIG20 w jednym tygodniu poruszają się w dużej mierze razem. Statystycznie mamy więc do czynienia z siedmioma tygodniami rynku, w których jeden gwałtowny ruch potrafi odwrócić cały rachunek.
Co modele prognozują teraz
Po listopadowej wyprzedaży modele wyraźnie zmieniły nastawienie. Na tydzień 23–27 listopada wydały tylko 26 prognoz wzrostu, za to 35 prognoz spadku i 39 razy zostały bez pozycji (tydzień wcześniej prognoz wzrostu było 70). Portfel odwrotny stawiałby więc teraz częściej na wzrost niż na spadek.
W piątek po sesji będzie wiadomo, która strona miała rację tym razem.
Drobny druk: 7 rozliczonych tygodni (5.10–20.11.2026), 5 modeli × 20 spółek WIG20, 700 decyzji, z czego 452 oceniane prognozy kierunku. Portfel ostrożny: 5% kapitału na spółkę, od otwarcia w poniedziałek do zamknięcia w piątek, bez kosztów transakcji i bez kosztu pozycji na spadek. Spółki w jednym tygodniu poruszają się w dużej mierze razem, więc realnie mamy siedem obserwacji, nie kilkaset. To opis pomiaru, nie strategia ani porada inwestycyjna.